Аналітика глобального ринку добрив
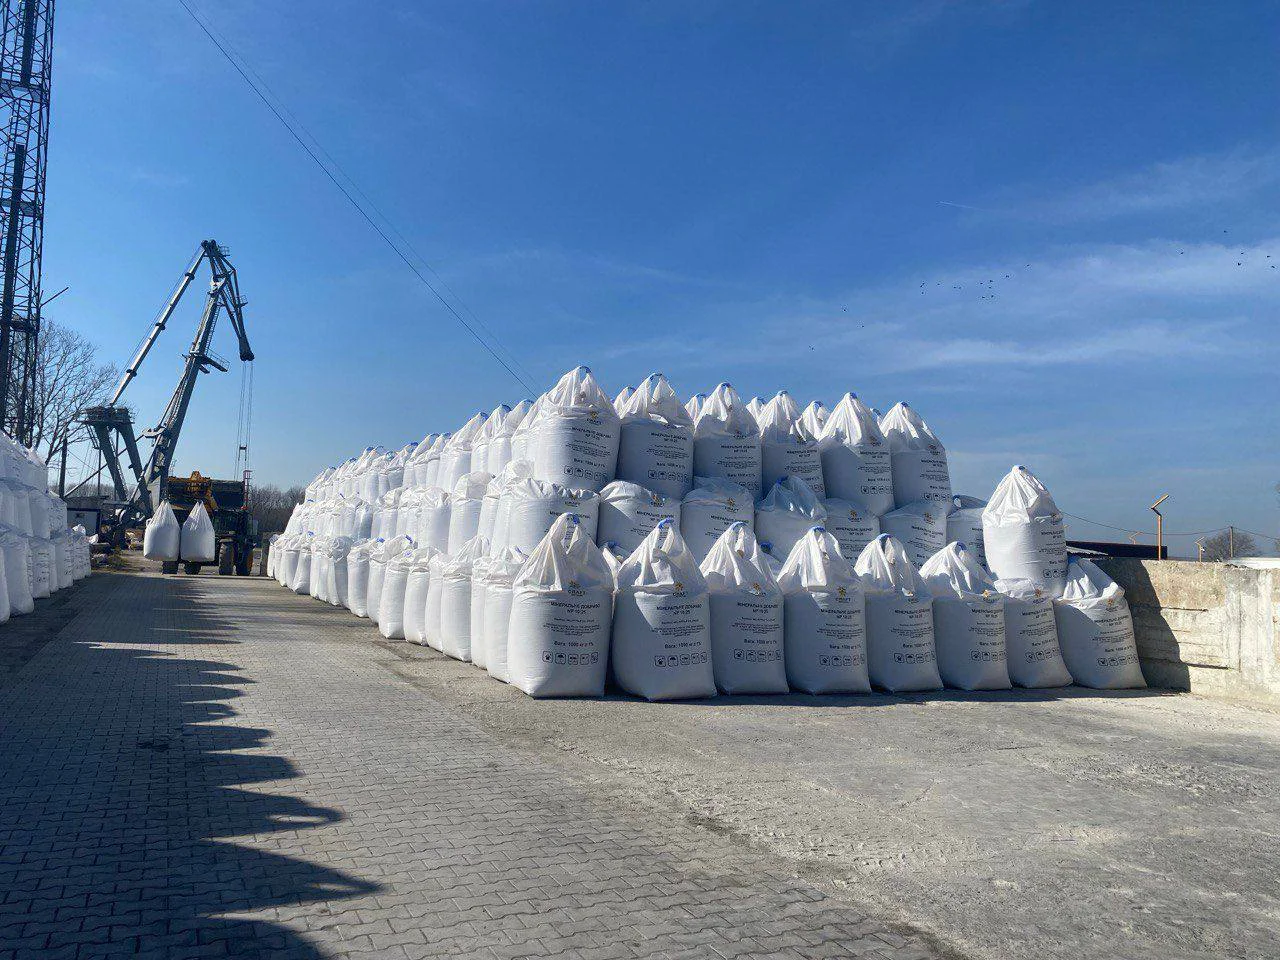
Азотні добрива
Ринок карбаміду завершив тиждень стабільно, відновлюючись після корекції. Підтримку ринку забезпечують нові угоди, обмежена пропозиція та очікування активізації попиту у вересні.
Ключові фактори:
– Єгипет і країни Близького Сходу відновилися після попереднього зниження цін.
– Бразилія залишається активним ринком, хоча покупці діють обережно.
– Внутрішні та експортні ціни в Китаї зберігають стійкість.
– Очікуване зростання попиту у США, Бразилії та Індії може додатково підтримати ринок.
Оцінка BINFIELD: азотний ринок поступово стабілізується. Потенціал подальшого зниження цін обмежений стійкішими рівнями у ключових постачальників. Подальша динаміка залежатиме від активності попиту та доступності китайського експорту.
Сульфат амонію / AS
Ринок AS стабільний, але залежить від пропозиції з Китаю та азотного сегмента.
Ключові фактори:
– Китай залишається основним орієнтиром для покупців.
– Покупці обережно формують позиції через невизначеність зі строками поставок, оформленням і логістикою.
– Відновлення ринку карбаміду може частково підтримати AS.
Оцінка BINFIELD: ринок AS залишається стриманим і менш волатильним, ніж карбамід. Під час закупівель важливо оцінювати не лише ціну, а й походження продукції та надійність поставки.
Фосфорні добрива / DAP, MAP, TSP
Фосфорний ринок залишається стабільним, але чутливим до погодних, геополітичних і логістичних факторів. DAP демонструє більшу стійкість, тоді як MAP залишається під тиском слабкого попиту з боку Бразилії.
Ключові фактори:
– DAP і MAP завершили тиждень без суттєвих цінових змін.
– Учасники ринку стежать за тендерами Бангладеш, Індії та Пакистану.
– El Niño (природне кліматичне явище, що характеризується аномальним потеплінням вод Тихого океану) може вплинути на врожайність і подальший попит у ключових регіонах.
– Обмеження транзиту через Панамський канал створюють додаткові логістичні ризики.
– Ринок очікує подальших дій OCP щодо поставок до Європи та Бразилії.
Оцінка BINFIELD: DAP отримує підтримку з боку Південної Азії та обмеженої пропозиції. MAP залишається слабшим через ситуацію в Бразилії, однак висока вартість сірки та собівартість виробництва обмежують потенціал зниження цін.
Сірка
Ринок сірки залишається одним із ключових чинників собівартості фосфорних добрив і SOP.
Ключові фактори:
– Висока вартість сірки продовжує підтримувати собівартість DAP, MAP, TSP і SOP.
– Виробники фосфатів обережно планують виробництво через тиск на маржинальність.
– Скорочення завантаження окремих потужностей показує, як вартість сировини впливає на доступність продукції.
– Логістичні та геополітичні ризики посилюють невизначеність ринку.
Оцінка BINFIELD: сірка залишається системним обмеженням для фосфорного ринку. Навіть за слабкого попиту висока собівартість виробництва не створює передумов для швидкого зниження цін.
Калійні добрива / MOP, SOP
Калійний ринок стабільний, однак попит у більшості регіонів слабкий. Найбільший тиск спостерігається на MOP за достатньої пропозиції.
Ключові фактори:
– Бангладеш отримав пропозиції в межах тендеру, але попит залишається нижчим за пропозицію.
– В Азії очікується проведення нових тендерів.
– Бразилія може скоротити темпи закупівель після покриття основних потреб.
– Ринок SOP залишається стабільним, але попит стримується високою собівартістю.
– Погодні ризики в Індії можуть вплинути на майбутню активність покупців.
Оцінка BINFIELD: калійний ринок залишається стабільним, але наближається до м’якого сценарію. Слабкий попит обмежує потенціал зростання, тоді як нові тендери в Азії та ризики скорочення пропозиції можуть стримувати подальше зниження цін.
Загальний висновок
Ринок добрив входить в останній тиждень серпня без єдиного цінового тренду. Азотний сегмент відновлюється після корекції, фосфорний залишається під впливом високої вартості сировини та обмеженої пропозиції, а калійний ринок стабільний на тлі слабкого попиту.
Ключовими ризиками сезону 2026–2027 залишаються доступність продукції, строки поставок і надійність логістики.